


Cuando una persona está inscrita en Modalidad 40 y llega a los 60 años, es muy común pensar que seguir pagando algunos meses o incluso algunos años necesariamente será una buena decisión.
La lógica parece sencilla:
“Si sigo pagando, mi pensión será más alta, entonces me conviene esperar.”
Pero hay un detalle muy importante que pocas veces se considera al tomar esta decisión: una pensión más alta no necesariamente significa que la estrategia sea financieramente más conveniente.
Para saber si realmente vale la pena seguir pagando Modalidad 40 después de cumplir los 60 años, hay que comparar mucho más que el monto de la pensión.
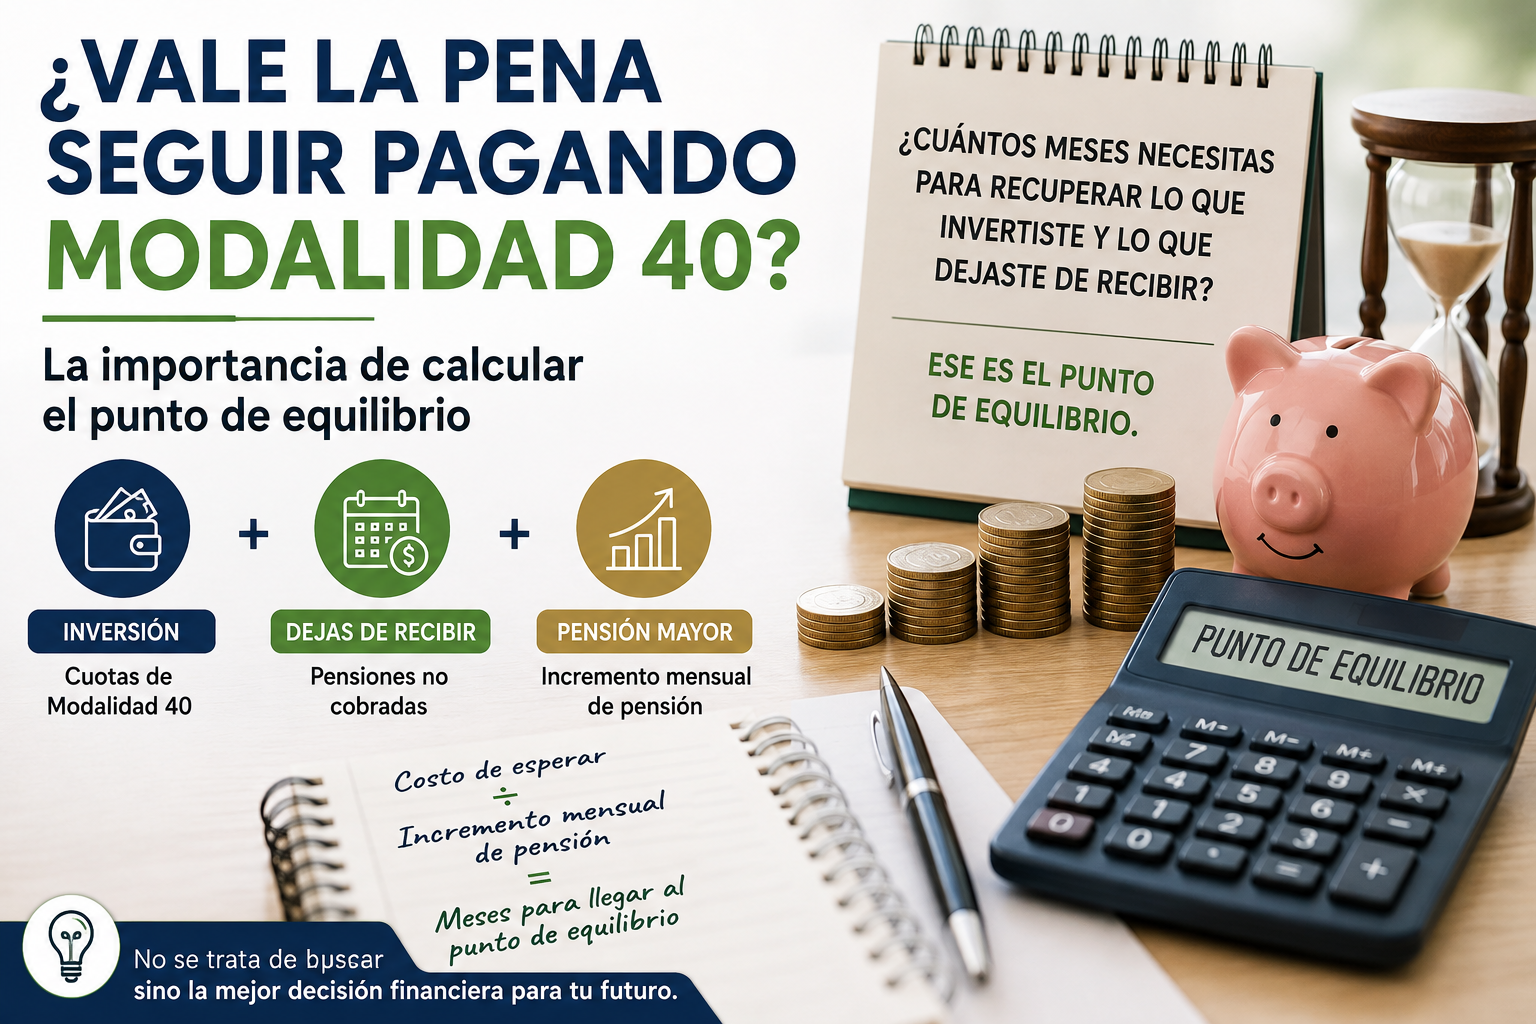
Hay que analizar cuánto se invierte, cuánto se deja de recibir y cuánto tiempo tardará en recuperarse esa diferencia.
El verdadero costo de esperar
Supongamos que una persona ya cumplió 60 años y tiene la posibilidad de pensionarse.
Tiene dos alternativas:
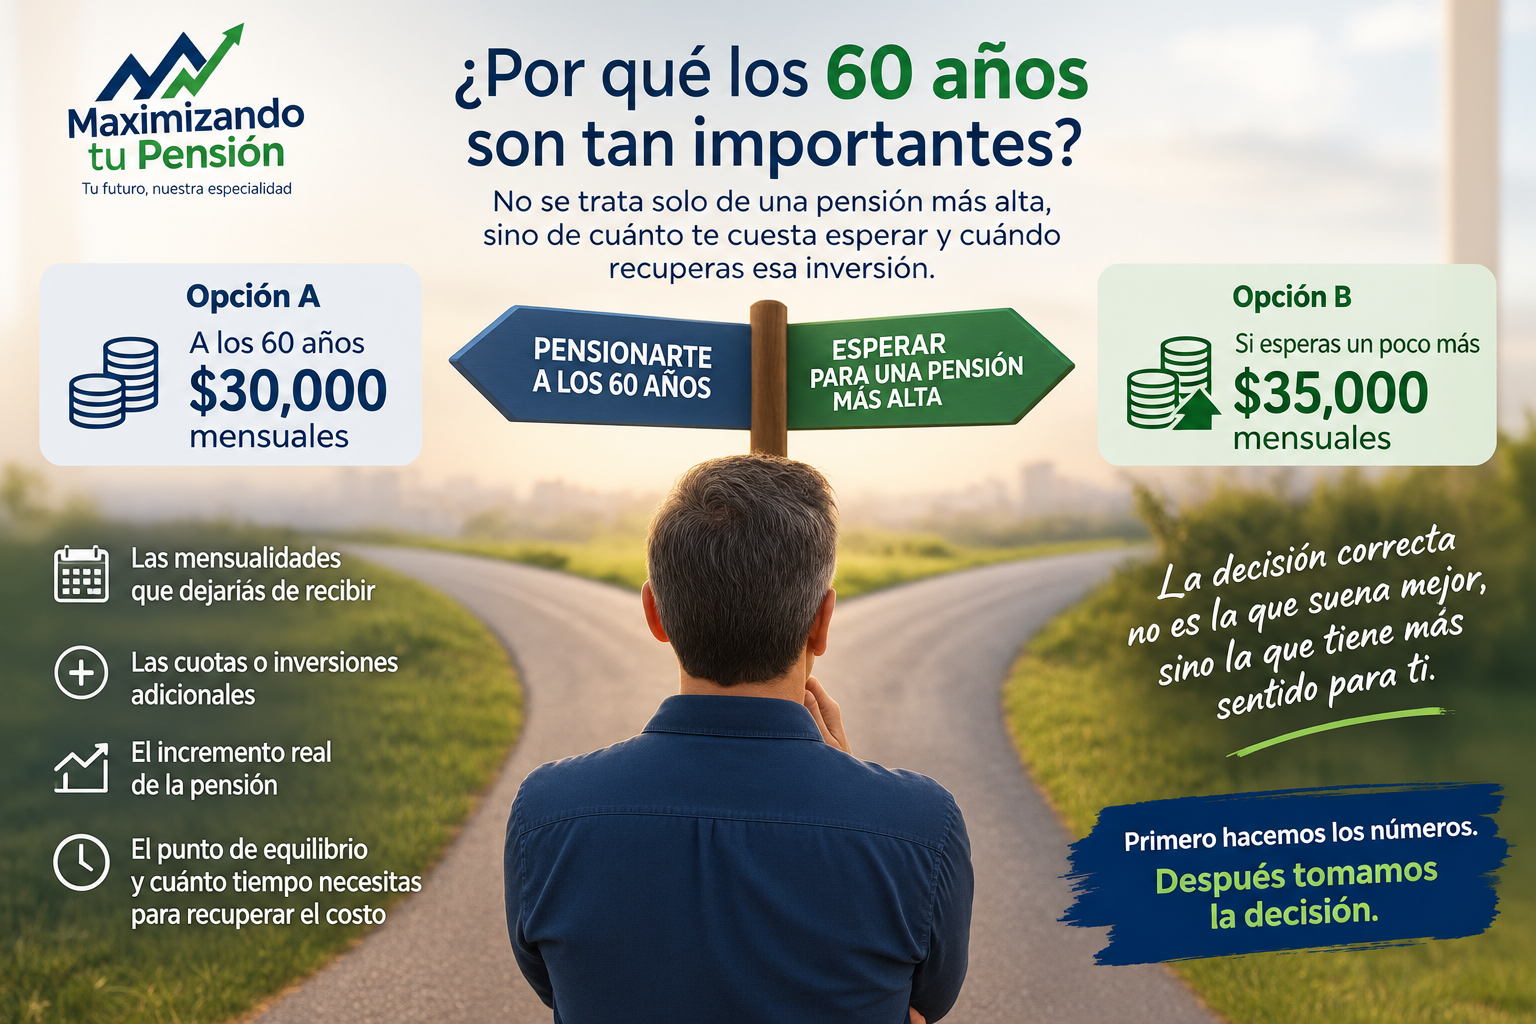
Opción A: pensionarse a los 60 años.
Opción B: seguir pagando Modalidad 40 y pensionarse posteriormente buscando obtener una pensión mayor.
A primera vista, la segunda opción puede parecer mejor porque la pensión mensual será más alta.
Sin embargo, mientras esa persona espera:
- Continúa pagando las cuotas de Modalidad 40.
- No está recibiendo la pensión que podría haber cobrado desde los 60 años.
- Está renunciando temporalmente a un ingreso mensual que podría estar utilizando, ahorrando o invirtiendo.
Por eso, el costo de esperar no está compuesto únicamente por lo que se paga en Modalidad 40.
También hay que considerar las pensiones que se dejaron de recibir durante ese periodo.
Y aquí es donde el análisis cambia completamente.
Una pensión más alta no siempre significa una mejor decisión
Imaginemos, únicamente como ejemplo, que una persona tiene la posibilidad de pensionarse a los 60 años con una pensión de $30,000 mensuales.
Decide esperar un año más para obtener una pensión mayor.
Durante ese año:
- Paga $180,000 adicionales en Modalidad 40.
- Deja de recibir 12 mensualidades de $30,000.
Eso significa que durante ese año dejó de recibir:
$30,000 × 12 = $360,000
Si además pagó $180,000 de Modalidad 40, el costo económico de haber esperado sería:
$360,000 + $180,000 = $540,000
Ahora supongamos que al pensionarse un año después obtiene una pensión de $35,000 mensuales.
La diferencia respecto a la pensión que hubiera recibido a los 60 años sería:
$35,000 − $30,000 = $5,000 mensuales
Entonces podemos calcular cuánto tiempo tardaría en recuperar ese costo:
$540,000 ÷ $5,000 = 108 meses
Es decir, 9 años.
Esto significa que, bajo este ejemplo hipotético, tendría que recibir durante aproximadamente nueve años esos $5,000 adicionales mensuales para recuperar los $540,000 que representó esperar un año.
Y solamente después de alcanzar ese punto comenzaría a existir un beneficio económico adicional frente a la decisión de haberse pensionado a los 60 años.
¿Qué es el punto de equilibrio?
A este cálculo podemos llamarlo punto de equilibrio.
Es el momento en el que el incremento acumulado de la pensión alcanza el costo adicional que tuvo la persona por esperar.
La fórmula básica puede expresarse de manera sencilla:
Costo de esperar ÷ incremento mensual de pensión = meses para llegar al punto de equilibrio
Pero para obtener un cálculo realmente útil, primero hay que determinar correctamente cuál es el costo de esperar.
No es suficiente considerar únicamente las cuotas adicionales de Modalidad 40.
También deben tomarse en cuenta las mensualidades de pensión que se dejaron de recibir.
¿Entonces nunca conviene seguir pagando después de los 60?
No.
Y aquí está precisamente lo importante.
No existe una respuesta universal.
En algunos casos puede tener sentido seguir pagando Modalidad 40 durante determinado periodo para buscar una pensión mayor.
En otros casos, puede resultar financieramente más conveniente pensionarse antes.
La diferencia está en los números de cada persona.
Para comparar correctamente una fecha contra otra, es necesario analizar, entre otros factores:
- La edad en la que podría pensionarse.
- Las semanas cotizadas.
- El salario promedio que interviene en el cálculo.
- El costo de continuar en Modalidad 40.
- El monto de la pensión que recibiría en cada fecha.
- Las mensualidades que dejaría de recibir por esperar.
- El incremento que obtendría en su pensión.
- Y finalmente, cuántos meses o años necesitaría para recuperar la diferencia.
No se trata de buscar la pensión más alta
Este es uno de los puntos que consideramos más importantes al analizar una estrategia de pensión.
Muchas veces la conversación se centra exclusivamente en una pregunta:
“¿Cuál es la pensión más alta que puedo obtener?”
Pero quizás la pregunta debería ser diferente:
“¿Cuál es la estrategia que me deja el mejor resultado considerando lo que tengo que invertir y lo que dejo de recibir?”
Porque obtener una pensión mayor puede requerir una inversión adicional importante.
Y si además para conseguirla tienes que esperar uno, dos o más años, durante ese tiempo también estás dejando de recibir las mensualidades de pensión que hubieras podido cobrar.
Por eso, antes de decidir continuar pagando Modalidad 40, conviene comparar las diferentes fechas de pensión y calcular el punto de equilibrio de cada alternativa.
Cada caso necesita sus propios números
El ejemplo anterior es solamente ilustrativo.
En un caso real, el resultado puede ser completamente diferente porque cada persona tiene una historia laboral, un salario, un número de semanas y una estrategia de cotización distinta.
Por eso no sería correcto concluir que esperar un año siempre conviene o que siempre es mejor pensionarse a los 60.
La respuesta está en hacer las cuentas.
En Maximizando tu Pensión, una parte importante de nuestro trabajo consiste precisamente en comparar diferentes escenarios antes de que una persona tome una decisión que puede representar una inversión importante.
No solamente buscamos saber cuánto podría recibir de pensión.
Buscamos entender cuánto necesita invertir, cuánto deja de recibir, cuánto aumenta su pensión y en qué momento se alcanza el punto de equilibrio.
Antes de decidir cuánto tiempo seguir pagando Modalidad 40, haz primero los números.
Porque una pensión más alta no siempre significa una mejor decisión financiera.
La mejor estrategia es la que tiene sentido para tu situación y para tus objetivos.
Si estás considerando continuar en Modalidad 40 después de los 60 años y quieres saber qué alternativa puede ser más conveniente para tu caso, podemos ayudarte a analizar los diferentes escenarios antes de tomar una decisión.
Deja una respuesta