


Cuando una persona se acerca a los 60 años, es muy común que empiece a hacerse una pregunta:
“Ya cumplí 60 años, ¿ya me puedo pensionar?”
La respuesta puede parecer sencilla. Sin embargo, cumplir 60 años no significa necesariamente que ese sea el mejor momento para iniciar el trámite de pensión.
La edad es solamente uno de los elementos que deben analizarse.
También es importante conocer cuántas semanas tienes cotizadas, cuál es tu situación ante el IMSS, qué salario se está tomando en cuenta para el cálculo y, dependiendo de cada caso, bajo qué régimen puedes pensionarte.
Y hay algo más que muchas personas no consideran:
No siempre es conveniente pensionarse en cuanto se cumplen los 60 años.
Pero tampoco significa que siempre sea mejor esperar.
La decisión correcta depende de los números de cada persona.
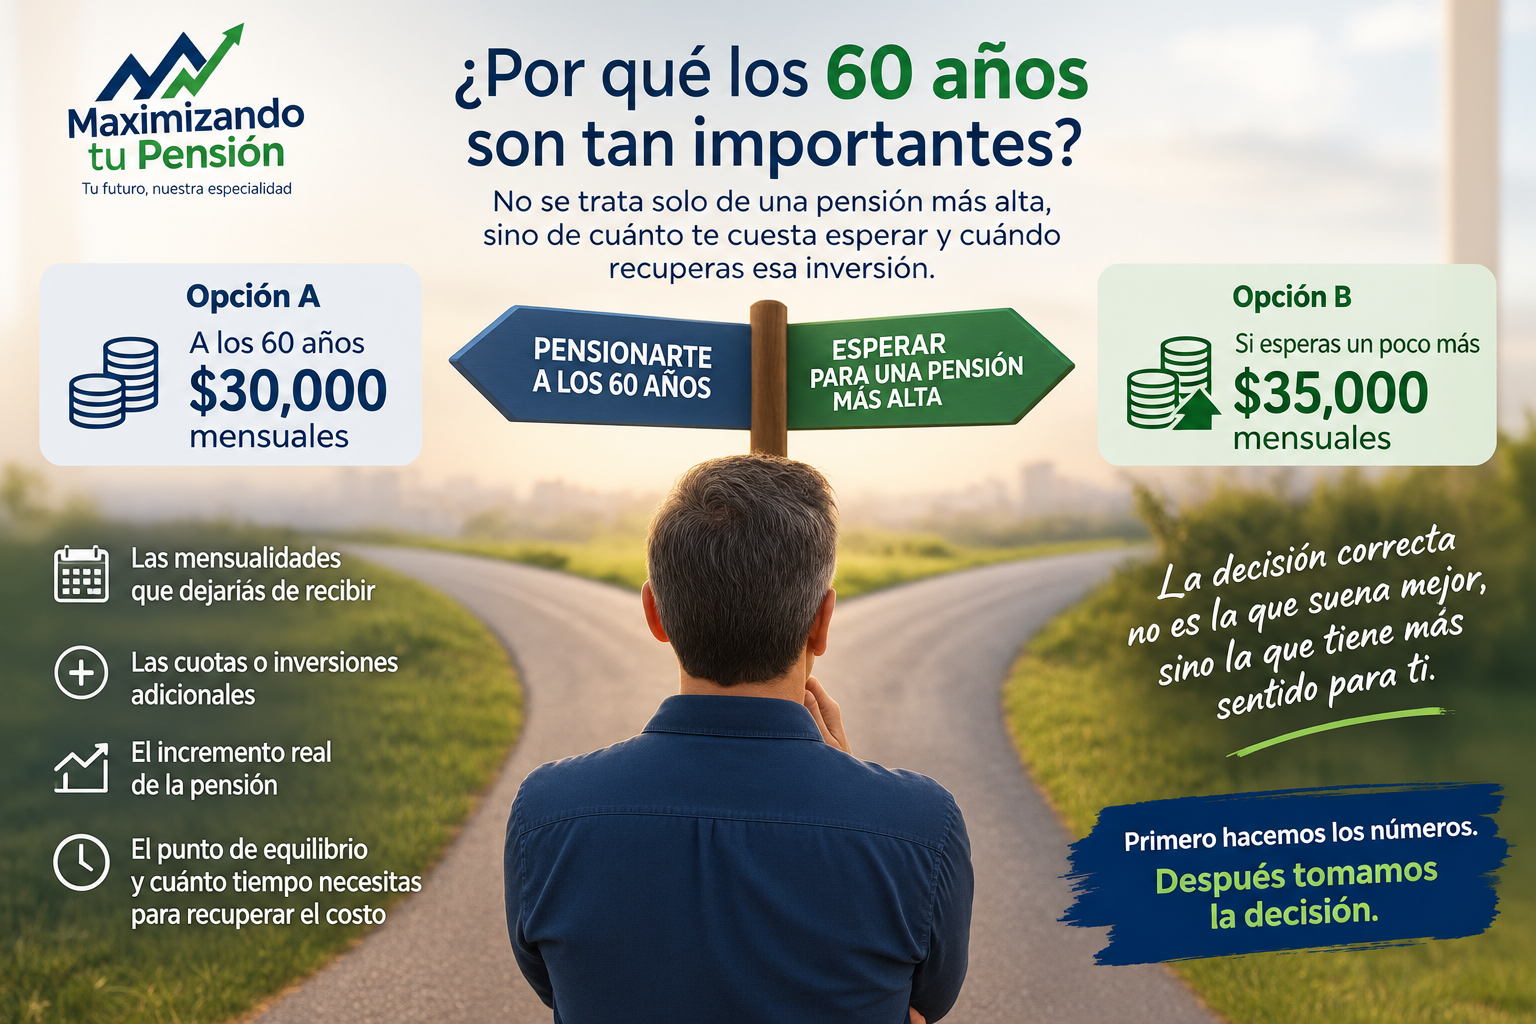
¿Por qué los 60 años son tan importantes?
Para quienes tienen derecho a pensionarse bajo la Ley del Seguro Social de 1973, la edad tiene un impacto importante en el porcentaje de la pensión.
Por eso, no es lo mismo pensionarse a los 60 años que hacerlo posteriormente.
A medida que aumenta la edad dentro del rango correspondiente, puede aumentar el porcentaje aplicable para determinar la pensión.
Esto puede hacer que una persona piense:
“Entonces, si espero algunos años, mi pensión será más alta y necesariamente me conviene esperar.”
Y aquí es donde debemos detenernos.
Una pensión más alta no necesariamente significa que la decisión financiera haya sido mejor.
El problema de comparar solamente la pensión mensual
Supongamos que una persona tiene la posibilidad de pensionarse a los 60 años.
Tiene dos opciones:
Opción A: pensionarse a los 60 años.
Opción B: esperar y pensionarse posteriormente para obtener una pensión mensual mayor.
A primera vista, la segunda opción puede parecer más atractiva.
Por ejemplo:
- A los 60 años recibiría $30,000 mensuales.
- Si espera, podría recibir $35,000 mensuales.
La diferencia sería de $5,000 al mes.
Entonces podría parecer lógico pensar:
“Vale la pena esperar porque voy a recibir $5,000 más cada mes durante el resto de mi vida.”
Pero falta considerar algo muy importante.
¿Qué sucede con las mensualidades que no recibiste?
Si esperas un año para pensionarte, durante ese año no recibiste la pensión que ya podrías haber estado cobrando.
Si además durante ese periodo estás realizando pagos para mejorar tu pensión, el costo de esperar aumenta todavía más.
Por eso, la comparación correcta no es solamente:
$30,000 vs. $35,000 de pensión.
La comparación debería considerar:
- La pensión que recibirías a cada edad.
- Las cuotas o inversiones adicionales.
- Las mensualidades que dejarías de recibir mientras esperas.
- El incremento real de la pensión.
- El tiempo necesario para recuperar el costo de esperar.
El punto de equilibrio
Aquí aparece un concepto que puede ser muy útil para tomar la decisión:
el punto de equilibrio.
Imaginemos nuevamente que una persona podría pensionarse a los 60 años con $30,000 mensuales, pero decide esperar para obtener $35,000.
La diferencia sería de:
$5,000 mensuales.
Ahora supongamos que entre las cuotas adicionales y las mensualidades de pensión que dejó de recibir, el costo de esperar fue de $500,000.
Para saber cuánto tardaría en recuperar esa diferencia:
$500,000 ÷ $5,000 = 100 meses
Eso equivale aproximadamente a:
8 años y 4 meses.
En este ejemplo, la persona tendría que recibir la pensión más alta durante aproximadamente 100 meses para recuperar el costo financiero de haber esperado.
A partir de ese momento comenzaría a representar una ventaja económica.
Esto cambia completamente la forma de analizar la decisión.
Entonces, ¿conviene pensionarse a los 60 o esperar?
No existe una respuesta universal.
Para algunas personas puede ser conveniente pensionarse cuanto antes.
Para otras, puede tener sentido esperar.
Y para otras más, podría ser conveniente continuar cotizando durante determinado periodo antes de iniciar el trámite.
La respuesta depende de las circunstancias particulares de cada caso.
Por eso es importante evitar frases como:
“Siempre conviene pensionarse a los 60.”
o:
“Siempre conviene esperar hasta los 65.”
Ninguna de las dos afirmaciones puede aplicarse automáticamente a todas las personas.
También hay que considerar el costo de seguir cotizando
Si una persona está utilizando una estrategia como la Modalidad 40, esperar no necesariamente significa simplemente “no cobrar todavía”.
Puede significar continuar realizando pagos durante ese periodo.
Por eso, al hacer la comparación debemos conocer cuánto se tendría que invertir adicionalmente para conseguir el incremento esperado en la pensión.
Una pensión mayor puede ser atractiva, pero debemos preguntarnos:
¿Cuánto me cuesta obtenerla?
Y posteriormente:
¿Cuánto tiempo necesito para recuperar ese costo?
La fecha de pensión debe analizarse como parte de una estrategia
La edad de 60 años es un punto de referencia muy importante, pero no debería convertirse automáticamente en la fecha de pensión.
Antes de tomar una decisión conviene revisar el panorama completo.
Por ejemplo:
- ¿Cuántas semanas cotizadas tienes actualmente?
- ¿Conservas tu vigencia de derechos?
- ¿Bajo qué régimen puedes pensionarte?
- ¿Cuál sería tu pensión si te pensionas a los 60 años?
- ¿Qué sucedería si esperas a los 61?
- ¿Y si esperas a los 62, 63, 64 o 65?
- ¿Cuánto tendrías que invertir durante ese tiempo?
- ¿Cuánto dejarías de recibir mientras esperas?
- ¿En qué momento recuperarías la diferencia?
Cuando se ponen todas estas variables sobre la mesa, la decisión deja de ser una cuestión de percepción y se convierte en una comparación financiera.
No busques solamente la pensión más alta
Este punto es probablemente el más importante.
Cuando hablamos de planeación para el retiro, muchas personas se concentran exclusivamente en una pregunta:
“¿Cómo puedo obtener la pensión más alta?”
Pero una mejor pregunta podría ser:
“¿Cuál es la estrategia que me permite obtener una buena pensión haciendo un uso inteligente de mi dinero?”
Porque no siempre es conveniente invertir más.
Y tampoco siempre es conveniente esperar más tiempo.
Lo importante es saber qué obtienes a cambio de lo que estás invirtiendo y cuánto tardarás en recuperar esa inversión.
Una pensión de $35,000 puede ser mejor que una de $30,000 en términos mensuales.
Pero si para obtener esos $5,000 adicionales tuviste que realizar una inversión muy elevada y esperar varios años para recuperar lo que dejaste de recibir, la decisión debe analizarse con mayor cuidado.
Primero los números, después la decisión
La pensión es un ingreso que, idealmente, recibirás durante muchos años.
Por eso, una decisión tomada a los 60 años puede tener consecuencias financieras durante el resto de tu vida.
Antes de iniciar un trámite, continuar pagando una modalidad o decidir esperar, vale la pena comparar diferentes escenarios.
¿Qué pasa si me pensiono ahora?
¿Qué pasa si espero un año?
¿Qué pasa si espero dos o tres años?
Y sobre todo:
¿Cuánto me cuesta esperar y cuándo recupero ese costo?
Esa es la información que permite tomar una decisión con mayor claridad.
Porque una pensión más alta no siempre significa una mejor decisión.
Primero hacemos los números. Después tomamos la decisión.
¿Estás cerca de los 60 años?
Si estás próximo a cumplir 60 años, ya los cumpliste o estás considerando continuar cotizando antes de pensionarte, es importante analizar tu situación particular antes de tomar una decisión.
Cada caso tiene diferentes semanas, edades, salarios, inversiones y fechas.
Por eso, antes de decidir cuándo pensionarte, conviene comparar los escenarios y conocer qué impacto tendría cada alternativa en tu futuro.
En Maximizando tu Pensión analizamos estos factores para ayudarte a entender las diferentes opciones disponibles y tomar una decisión con información.
No se trata solamente de obtener la pensión más alta.
Se trata de encontrar una estrategia que tenga sentido para ti.
Deja una respuesta