


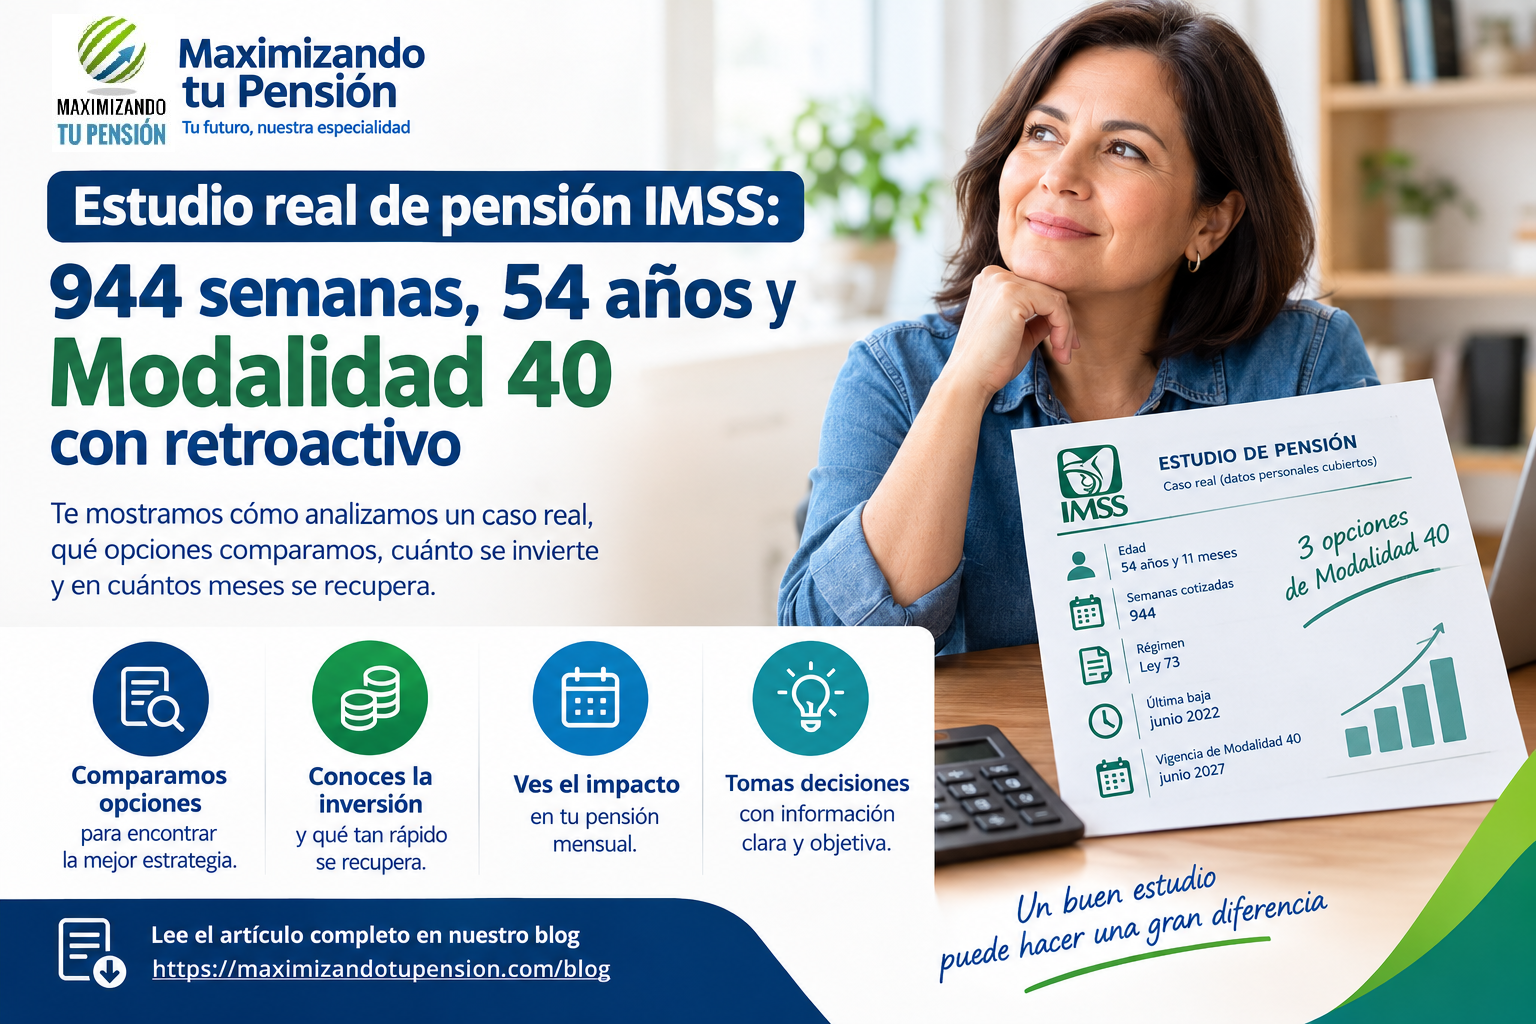
Así analizamos un caso real de Ley 73 con 944 semanas: tres opciones de Modalidad 40, cuánto se invierte y en cuántos meses se recupera.
Así se ve un estudio de pensión por dentro. Te mostramos un caso real, con los datos personales cubiertos, para que veas cómo comparamos las opciones antes de recomendar una.
Es un estudio de enero de 2026, así que las fechas de inscripción corresponden a ese momento. Cada caso se calcula con su propia fecha, edad, semanas y salarios.
El caso
Mujer de 54 años y 11 meses, con 944 semanas cotizadas y primera cotización antes del 1 de julio de 1997, por lo que le corresponde la Ley 73. Está en baja con derechos vigentes desde junio de 2022, pero su conservación de derechos no le alcanza para llegar a la edad de pensión. Si no hace nada, llega a los 60 años sin derechos vigentes.
Además, su derecho a inscribirse en Modalidad 40 vence en junio de 2027. Es decir, hay una ventana que se cierra.
¿Qué comparamos?
Evaluación 1: Modalidad 40 con el último salario registrado ($269.49 diarios), solo para llegar a la pensión mínima garantizada. Inversión de $114,800 y pensión de $10,636 al mes.
Evaluación 2: Modalidad 40 hacia adelante, con el salario tope de $2,932.75 diarios. Inversión de $867,801 y pensión de $39,349 al mes. En el estudio no es la mejor opción: deja fuera casi cuatro años de semanas y más de $8,000 mensuales de pensión por no pagar el retroactivo.
Evaluación 3: Modalidad 40 desde su última baja, pagando un retroactivo de unos $45,000 y subiendo el salario después. Aquí se analizan varias edades de pensión. A los 60 años: inversión total de $917,530 y pensión de $47,718 al mes, y la inversión se recupera en unos 19 meses.
¿Y si espera más años?
Pensionarse a los 61 años sube la pensión a $52,015 al mes, pero la inversión adicional tarda unos 67 meses en recuperarse, más de lo que consideramos una buena decisión (menos de 60 meses). Por eso, en este caso la recomendación fue pensionarse a los 60 años.
Qué aprender de este estudio
- La fecha en que actúas y el salario que eliges cambian la pensión de forma muy grande: de $10,636 a $47,718 al mes entre la primera y la tercera evaluación.
- Esperar no siempre conviene. Cada año que esperas es un año de pensión que no cobras.
- Un estudio no dice «hay que invertir». Dice cuánto, cuándo y en cuántos meses se recupera lo que inviertes.
Ver el estudio completo (PDF, 15 páginas): https://maximizandotupension.com/blog/wp-content/uploads/2026/10/Estudio_Real_2_datos_cubiertos_.pdf
Nota: este artículo es informativo. Cada caso depende de la edad, las semanas, los salarios y las fechas de cada persona.
Deja una respuesta