


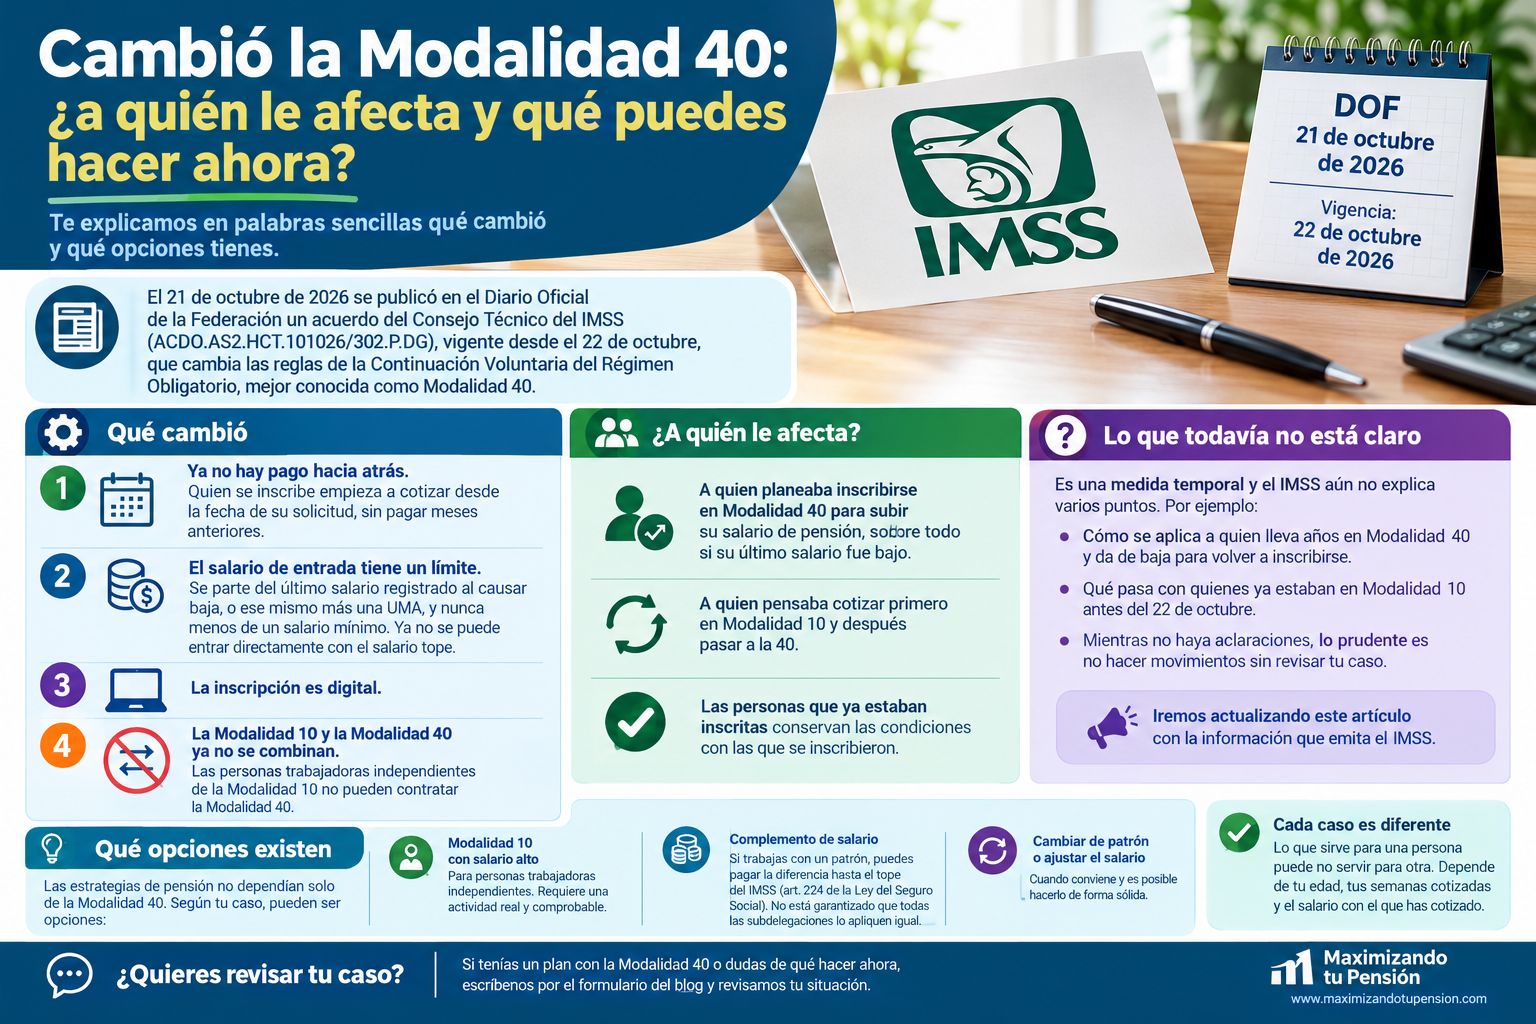
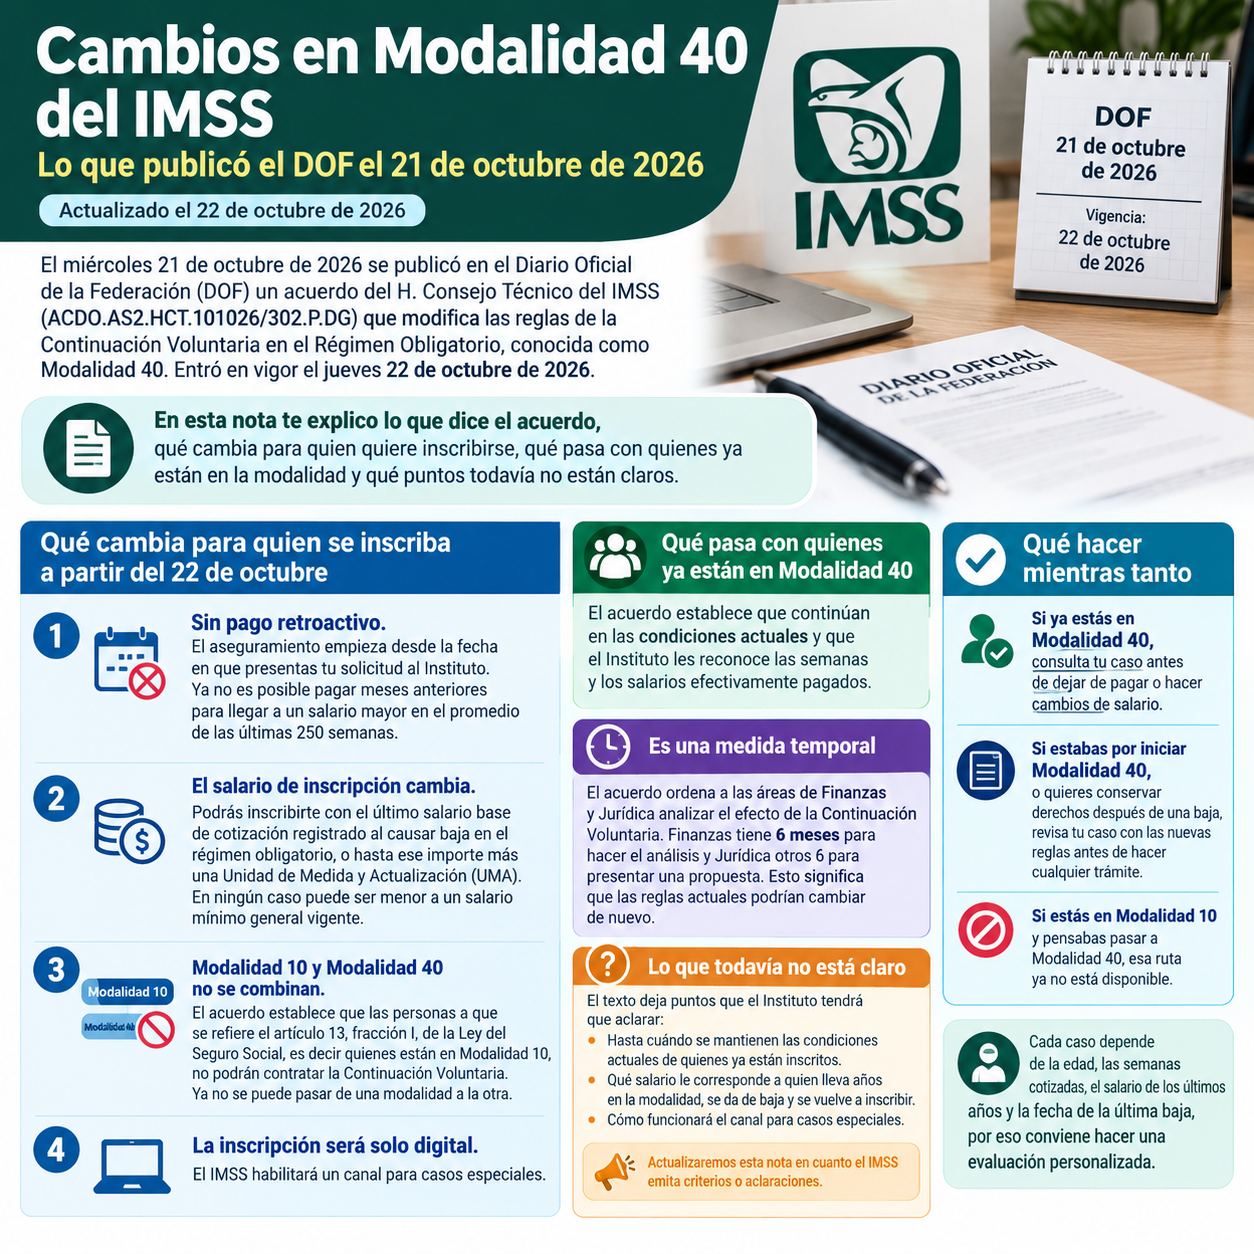
El 21 de octubre de 2026 se publicó en el Diario Oficial de la Federación un acuerdo del Consejo Técnico del IMSS (ACDO.AS2.HCT.101026/302.P.DG), vigente desde el 22 de octubre, que cambia las reglas de la Continuación Voluntaria del Régimen Obligatorio, mejor conocida como Modalidad 40. Te explicamos en palabras sencillas qué cambió y qué puedes hacer.
Qué cambió
- Ya no hay pago hacia atrás. Quien se inscribe empieza a cotizar desde la fecha de su solicitud, sin pagar meses anteriores.
- El salario de entrada tiene un límite. Se parte del último salario que tuviste registrado en el régimen obligatorio al causar baja, o ese mismo más una UMA, y nunca menos de un salario mínimo. Ya no se puede entrar directamente con el salario tope.
- La inscripción es digital.
- Las personas trabajadoras independientes de la Modalidad 10 no pueden contratar la Modalidad 40, por lo que ya no sirve pasar de una a la otra.
A quién le afecta
A quien planeaba inscribirse en Modalidad 40 para subir su salario de pensión, sobre todo si su último salario fue bajo. También a quien pensaba cotizar primero en Modalidad 10 y después pasar a la 40. Las personas que ya estaban inscritas conservan las condiciones con las que se inscribieron.
Lo que todavía no está claro
Es una medida temporal y el IMSS aún no explica varios puntos. Por ejemplo, cómo se aplica a quien lleva años en Modalidad 40 y da de baja para volver a inscribirse, o qué pasa con quienes ya estaban en Modalidad 10 antes del 22 de octubre. Mientras no haya aclaraciones, lo prudente es no hacer movimientos sin revisar tu caso. Iremos actualizando este artículo.
Qué opciones existen
Las estrategias de pensión no dependían solo de la Modalidad 40. Según tu caso, pueden ser opciones:
- Modalidad 10 de personas trabajadoras independientes con un salario alto, que ahora funciona por sí misma para elevar el salario de pensión. Requiere una actividad independiente real y comprobable.
- Complemento de salario: si estás trabajando con un patrón, pagar por tu cuenta la Modalidad 10 por la diferencia hasta el tope, apoyándose en el artículo 224 de la Ley del Seguro Social. No está garantizado que todas las subdelegaciones lo apliquen igual.
- Cambiar de patrón o ajustar el salario registrado, cuando conviene y es posible hacerlo de forma sólida.
Cuál conviene depende de tu edad, tus semanas cotizadas y el salario con el que has cotizado. Lo que sirve para una persona puede no servir para otra.
¿Quieres revisar tu caso?
Si tenías un plan con la Modalidad 40 o dudas de qué hacer ahora, escríbenos por el formulario del blog y revisamos tu situación.
Rogelio Garza, Maximizando tu Pensión
Deja una respuesta