Río Guadalquivir 14. Del Valle, San Pedro Garza García, Nuevo León

servicio@maximizandotupension.com

81-2556-7379


UMA 2026 y Modalidad 40 cuánto se paga con salario topado y cómo impacta en tu pensión


Cada inicio de año se actualiza la Unidad de Medida y Actualización (UMA), y con ello surgen muchas dudas, especialmente entre quienes están considerando Modalidad 40 como parte de su planeación de pensión.

Para 2026, la UMA presenta un nuevo ajuste que impacta directamente en los cálculos de quienes cotizan o planean cotizar con salario topado. Sin embargo, uno de los errores más comunes es analizar este dato de forma aislada.

En este artículo te explicamos:

  • Cuáles son los valores oficiales de la UMA 2026

  • Cómo se relaciona con Modalidad 40

  • Cuánto se paga aproximadamente con salario topado

  • Y por qué este número, por sí solo, no define una buena decisión


Valores oficiales de la UMA 2026

De acuerdo con la información oficial, a partir del 1 de febrero de 2026, los valores de la UMA son:

  • UMA diaria: $117.31

  • UMA mensual: $3,566.22

  • UMA anual: $42,794.64

Este ajuste representa un incremento del 3.69 % respecto al valor de 2025.

La UMA es una unidad de referencia legal, utilizada para calcular distintos conceptos establecidos en leyes y reglamentos. No es un salario, pero sí influye en varios cálculos relacionados con el IMSS.


¿Qué relación tiene la UMA con Modalidad 40?

En Modalidad 40, el asegurado elige el salario base sobre el cual continuará cotizando de manera voluntaria ante el IMSS.

Cuando se habla de salario topado, se hace referencia al límite máximo permitido para cotizar, el cual equivale a 25 UMAs diarias.

Con la UMA 2026, el cálculo queda así:

  • Salario diario topado:
    $117.31 × 25 = $2,932.75 diarios

  • Salario mensual aproximado:
    $2,932.75 × 30.4 ≈ $89,204.48

Este es el salario base máximo sobre el cual se calculan las cuotas de Modalidad 40.


¿Cuánto se paga en Modalidad 40 con salario topado en 2026?

Para el año 2026, el porcentaje total de Modalidad 40 es del 14.439 %.

Aplicando este porcentaje al salario topado:

Pago mensual aproximado:
$89,554.60 × 14.439 % 

  • Meses de 28 días $11,856.87 pesos mensuales
  • Meses de 30 días $12,703.79 pesos mensuales
  • Meses de 31 días $13,127.25  pesos mensuales

Un error común al analizar Modalidad 40

Muchas personas ven este número y reducen la decisión a una sola pregunta:

“¿Puedo pagar el salario topado o no?”

La realidad es que Modalidad 40 no se trata únicamente de pagar más.

También es fundamental analizar:

  • Cuánto tiempo conviene permanecer en la modalidad

  • En qué momento causar baja

  • Cuándo solicitar la pensión

  • Cuál es el retorno real de la inversión realizada

En muchos casos, pagar el salario topado no es la estrategia más conveniente, dependiendo del historial y de las fechas específicas de cada persona.


La importancia de un análisis completo

La UMA es solo una pieza dentro de un esquema más amplio.
La pensión final depende de múltiples factores, entre ellos:

  • Edad exacta al pensionarse

  • Semanas cotizadas

  • Historial salarial

  • Fechas precisas de alta y baja

  • Escenario legal aplicable

Analizar únicamente el monto mensual a pagar puede generar expectativas incorrectas y decisiones costosas.


Reflexión final

La actualización de la UMA 2026 es un dato relevante, pero no define por sí sola una pensión.

Modalidad 40 es una estrategia que requiere planeación, comparación de escenarios y visión de largo plazo. Informarse correctamente antes de decidir no es exagerar: es proteger el futuro.

Cada caso es distinto, y las mejores decisiones siempre se toman con información completa y bien entendida.
3 respuestas a «UMA 2026 y Modalidad 40 cuánto se paga con salario topado y cómo impacta en tu pensión»

Deja una respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

  1. Hervey Abraham Nava Grajeda

    Buen dia, ¿podrían darme una pequeña orientación muy generalizada sobre que camino seguir para empezar a planear mi retiro?
    hace un año aproximadamente nos visito en mi trabajo una representante de mi afore (profuturo), el tema fue "planes para el retirro" y en general dentro de sus consejos fue que si hacemos aportaciones voluntarias en esta afore, tendriamos mejor retiro los que somos ley 73…
    me gustaria saber que comentarios tienen ustedes respecto a esto?

    yo trabajo en una nanufacturera de clase mundial y desafortunadamente cerrara este año.

    algunos datos mios:
    sexo: hombre.
    edad: 54 (mayo 1971).
    ley: 73.
    semanas cotizadas: 1360.
    salario base de cotizacion: $1019.04.
    promedio de mi salario diario (5 años): $869.50.
    fecha de alta IMSS: 20 de mayo de 1997.

    mi aforeñ PROFUTURO.
    saldo total en mi afore: $962,392.77.
    ahorro parar el retiro: $882,082.04.
    ahorro voluntario: $0.47.
    ahorro para la vivienda: $80,310.26.

    datos extras: proximamente solicitare un credito INFONAVIT para comprar una casa usada y me descuentarian al rededor de $11,000 mensuals.

    Me interesa estarme asesorando con ustedes ya que me inspiran confianza.

    Saludos.

  2. José Javier Sánchez

    Hola, quisiera saber mas sobre mi situación, gracias y buen dia.

    1. El Equipo Maximizando Tu Pensión

      Hola José Javier

      Contáctame al 8125567379 para coordinar una sesión.

      Saludos Cordiales
      Rogelio Garza de Maximizando tu Pensión

Busqueda

Regístrate a nuestro boletín de noticias

Publicaciones

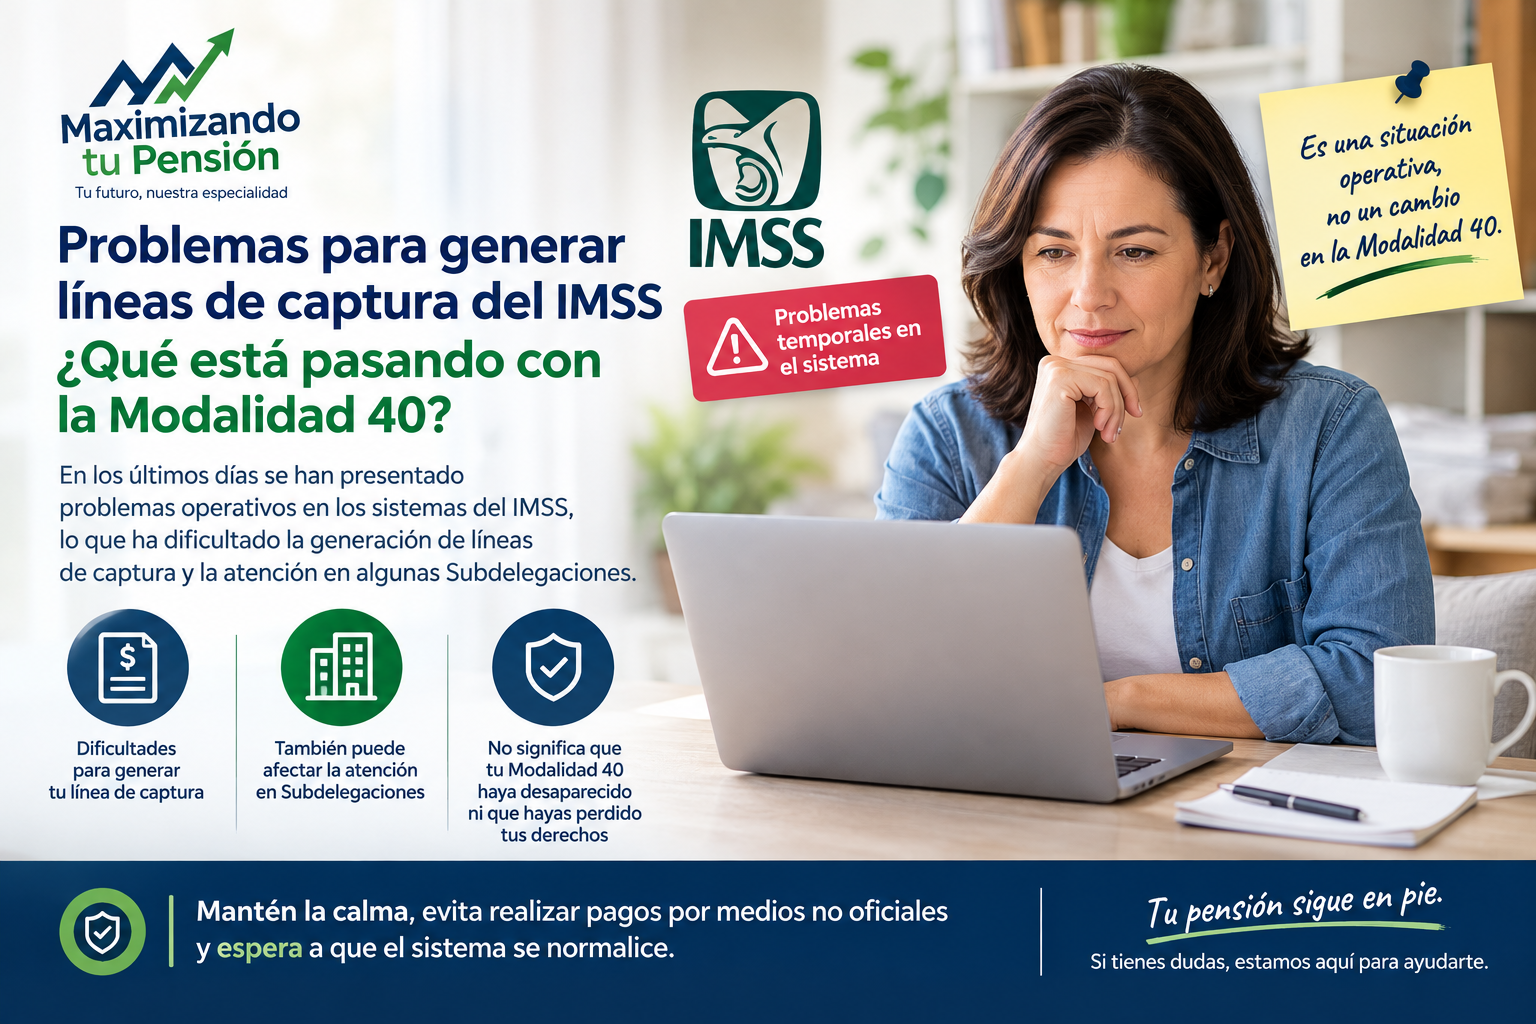
  • Problemas para generar líneas de captura del IMSS: ¿qué está pasando con la Modalidad 40?
    Problemas para generar líneas de captura del IMSS: ¿qué está pasando con la Modalidad 40?

      En los últimos días hemos recibido varias llamadas y mensajes de personas preocupadas porque están teniendo dificultades para generar su línea de captura de Modalidad 40 o porque, al acudir a las Subdelegaciones del IMSS, encuentran problemas para realizar algunos trámites. La preocupación es comprensible. Cuando una persona está realizando pagos para continuar en…

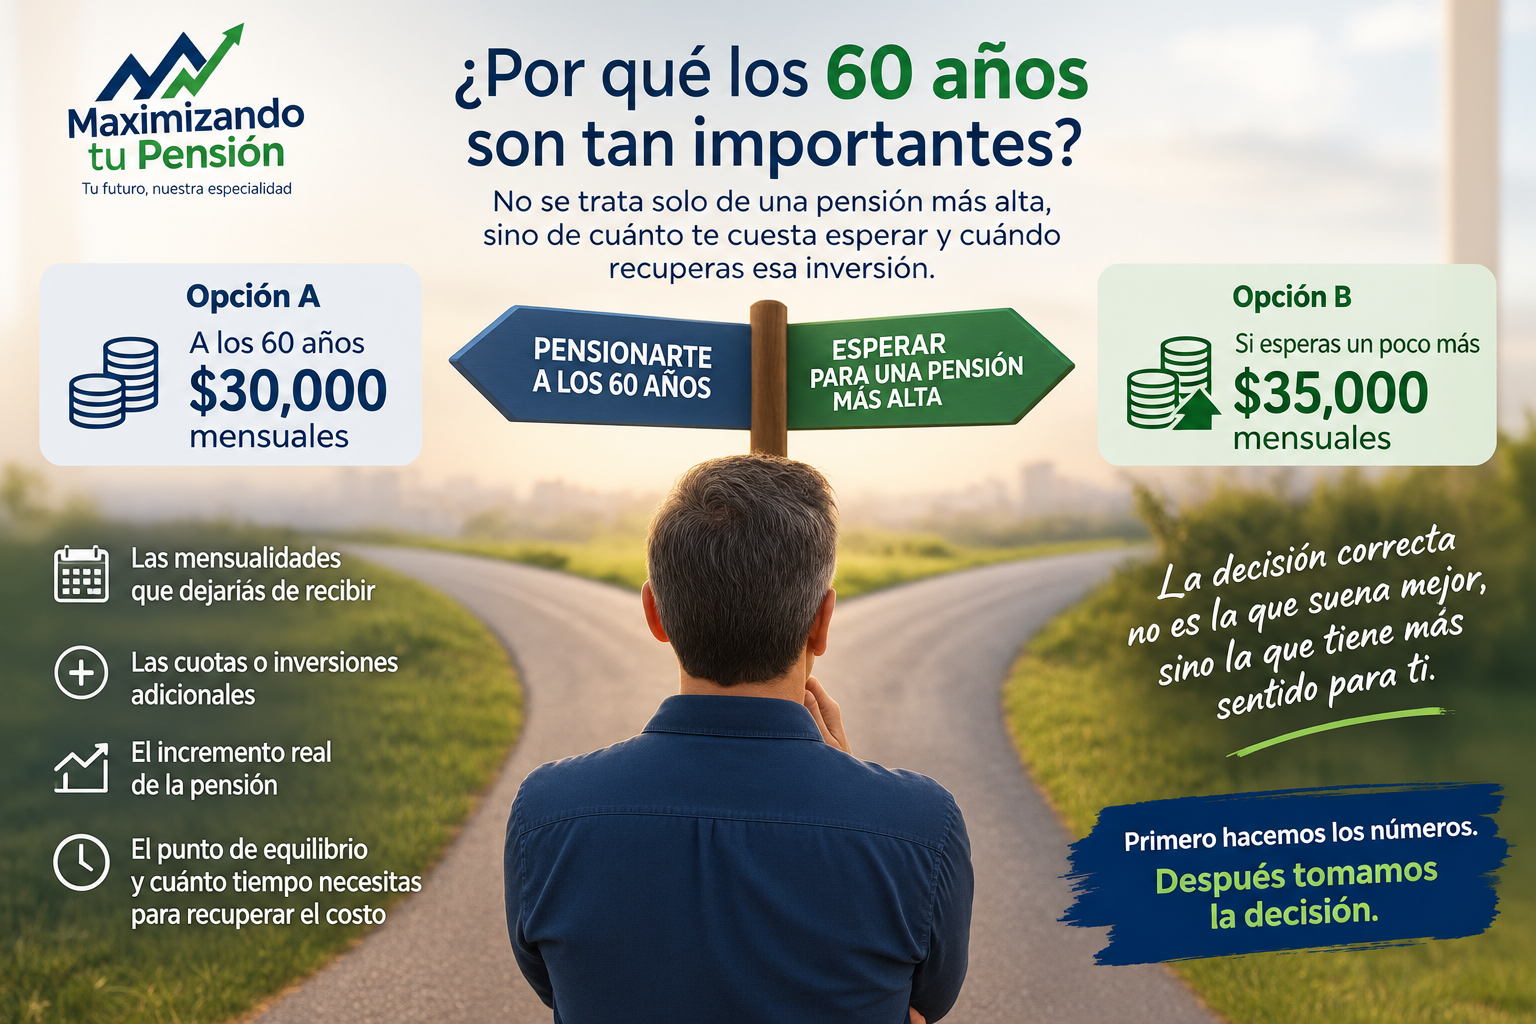
  • Cumplir 60 años no siempre significa que sea el mejor momento para pensionarte
    Cumplir 60 años no siempre significa que sea el mejor momento para pensionarte

    Cuando una persona se acerca a los 60 años, es muy común que empiece a hacerse una pregunta: “Ya cumplí 60 años, ¿ya me puedo pensionar?” La respuesta puede parecer sencilla. Sin embargo, cumplir 60 años no significa necesariamente que ese sea el mejor momento para iniciar el trámite de pensión. La edad es solamente…

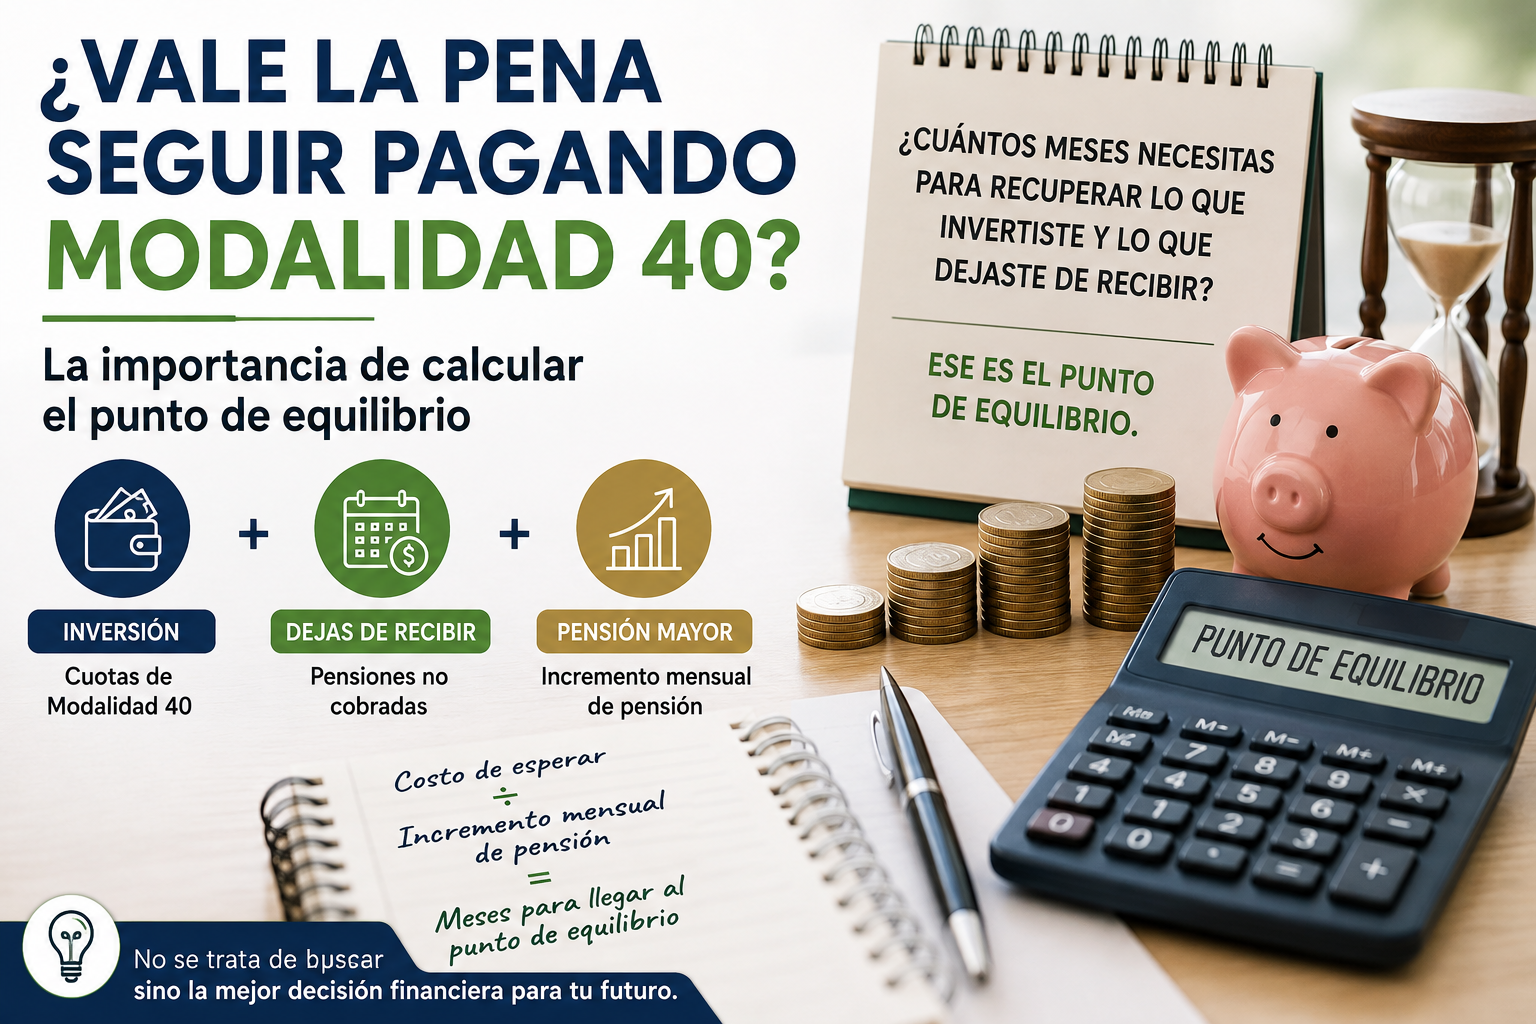
  • ¿Vale la pena seguir pagando Modalidad 40? La importancia de calcular el punto de equilibrio
    ¿Vale la pena seguir pagando Modalidad 40? La importancia de calcular el punto de equilibrio

    Cuando una persona está inscrita en Modalidad 40 y llega a los 60 años, es muy común pensar que seguir pagando algunos meses o incluso algunos años necesariamente será una buena decisión. La lógica parece sencilla: “Si sigo pagando, mi pensión será más alta, entonces me conviene esperar.” Pero hay un detalle muy importante que…