


El error silencioso en Modalidad 40 que casi nadie toma en cuenta
Cuando se habla de Modalidad 40, la mayoría de las personas se enfoca en lo mismo:
- Cuántas semanas tengo
- Con qué salario voy a cotizar
- Cuánto voy a pagar al IMSS
Y aunque esos puntos son importantes, no son suficientes para tomar una buena decisión.
Hay un factor que suele pasar desapercibido y que, en la práctica, puede cambiar por completo el resultado final de una pensión:
👉 la fecha exacta en la que te pensionas.
La fecha sí importa (y mucho)
En Modalidad 40 no basta con decir “me pensiono a los 60” o “me pensiono a los 61”.
El IMSS evalúa:
- La edad exacta (años, meses y en algunos casos días)
- El porcentaje que corresponde a esa edad
- Las semanas que quedan reconocidas hasta ese momento
- La fecha en la que causaste baja
- El tiempo real que permaneciste en Modalidad 40
Un movimiento de meses, o incluso de un solo día, puede provocar:
- Que se aplique un porcentaje distinto
- Que no se reconozcan semanas clave
- Que una inversión importante no genere el beneficio esperado
Este es un error que no aparece en simuladores generales ni en tablas simplificadas.
Modalidad 40 no es solo pagar más tiempo
Otro error común es pensar que mientras más meses se permanezca en Modalidad 40, mejor será la pensión.
La realidad es que:
- Más tiempo no siempre significa mejor resultado
- Más inversión no siempre implica mayor beneficio
- El punto óptimo depende del equilibrio entre edad, semanas, salario y fecha de pensión
Una estrategia bien diseñada busca:
- Maximizar el beneficio
- Reducir riesgos
- Evitar inversiones innecesarias
Una proyección correcta no adivina, compara
Una buena proyección de Modalidad 40 no se basa en una sola opción, sino en escenarios comparativos:
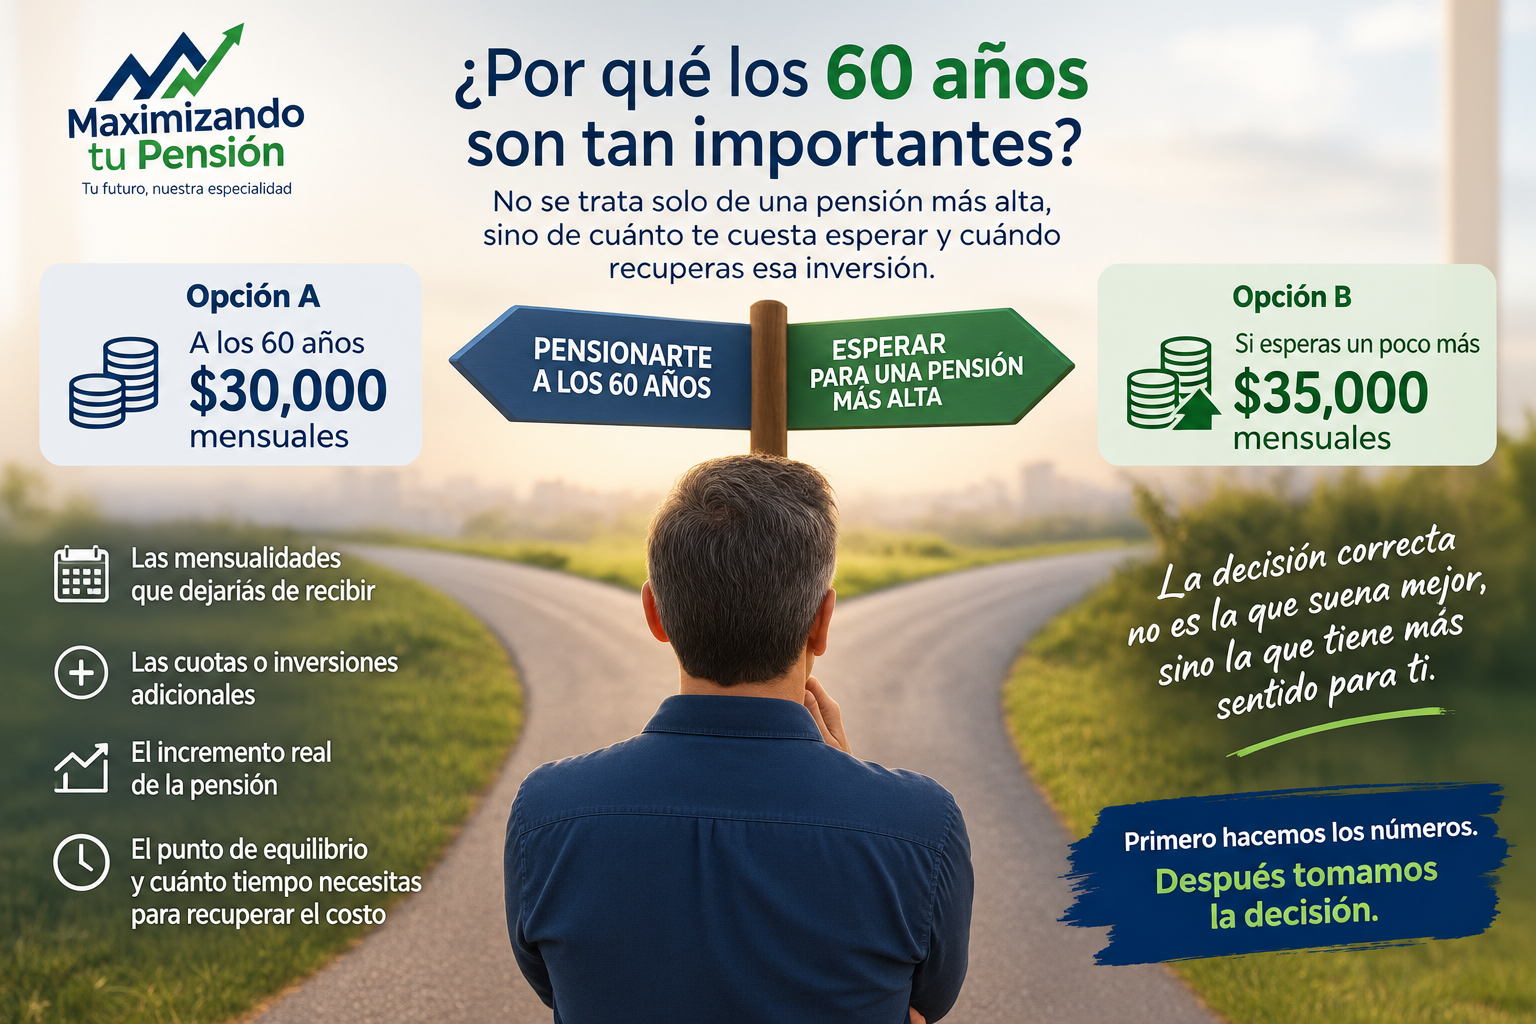
- Pensionarte en una fecha vs. otra
- Permanecer más o menos tiempo
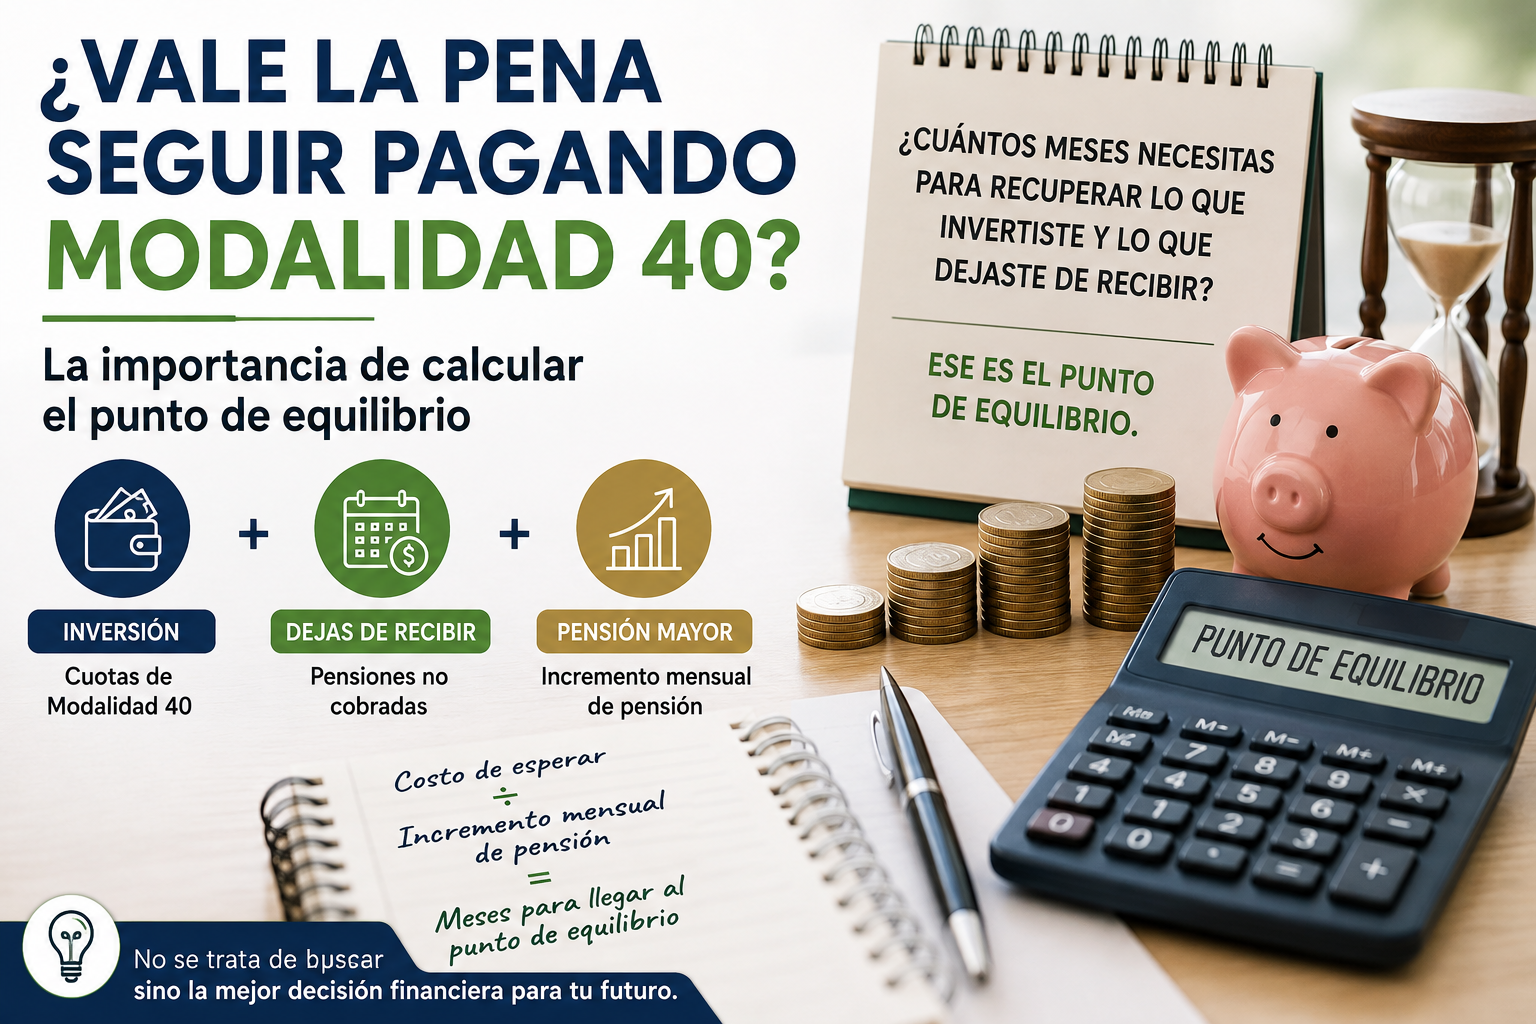
- Evaluar cuándo se recupera la inversión
- Analizar el impacto a largo plazo
Por eso no existen estrategias universales.
Cada caso es distinto y debe analizarse con datos reales.
Conclusión
Modalidad 40 no se trata solo de:
“¿Cuánto voy a pagar?”
Sino de:
“¿Cuándo conviene pagar, por cuánto tiempo y en qué momento pensionarme?”
La diferencia entre una buena y una mala decisión no suele estar en el monto mensual,
sino en la precisión con la que se planeó.
Entender esto a tiempo puede marcar una diferencia importante en tu pensión futura.
Deja una respuesta