


Una de las preguntas que más recibimos es: «¿me conviene topar mi salario en Modalidad 10, en Modalidad 40, o simplemente ir por la pensión mínima?». La respuesta honesta es: depende, y la única forma de saberlo con certeza es comparando varios escenarios completos, con fechas y montos exactos, antes de invertir un solo peso.
Para ilustrarlo, te compartimos un caso real (sin datos personales) de un cliente que nos buscó recientemente.
El punto de partida
Nuestro cliente tenía 818 semanas cotizadas y 55 años, 2 meses de edad. Había perdido su vigencia de derechos, así que antes de recomendarle cualquier estrategia, le preparamos 4 evaluaciones distintas para comparar.
Las 4 evaluaciones
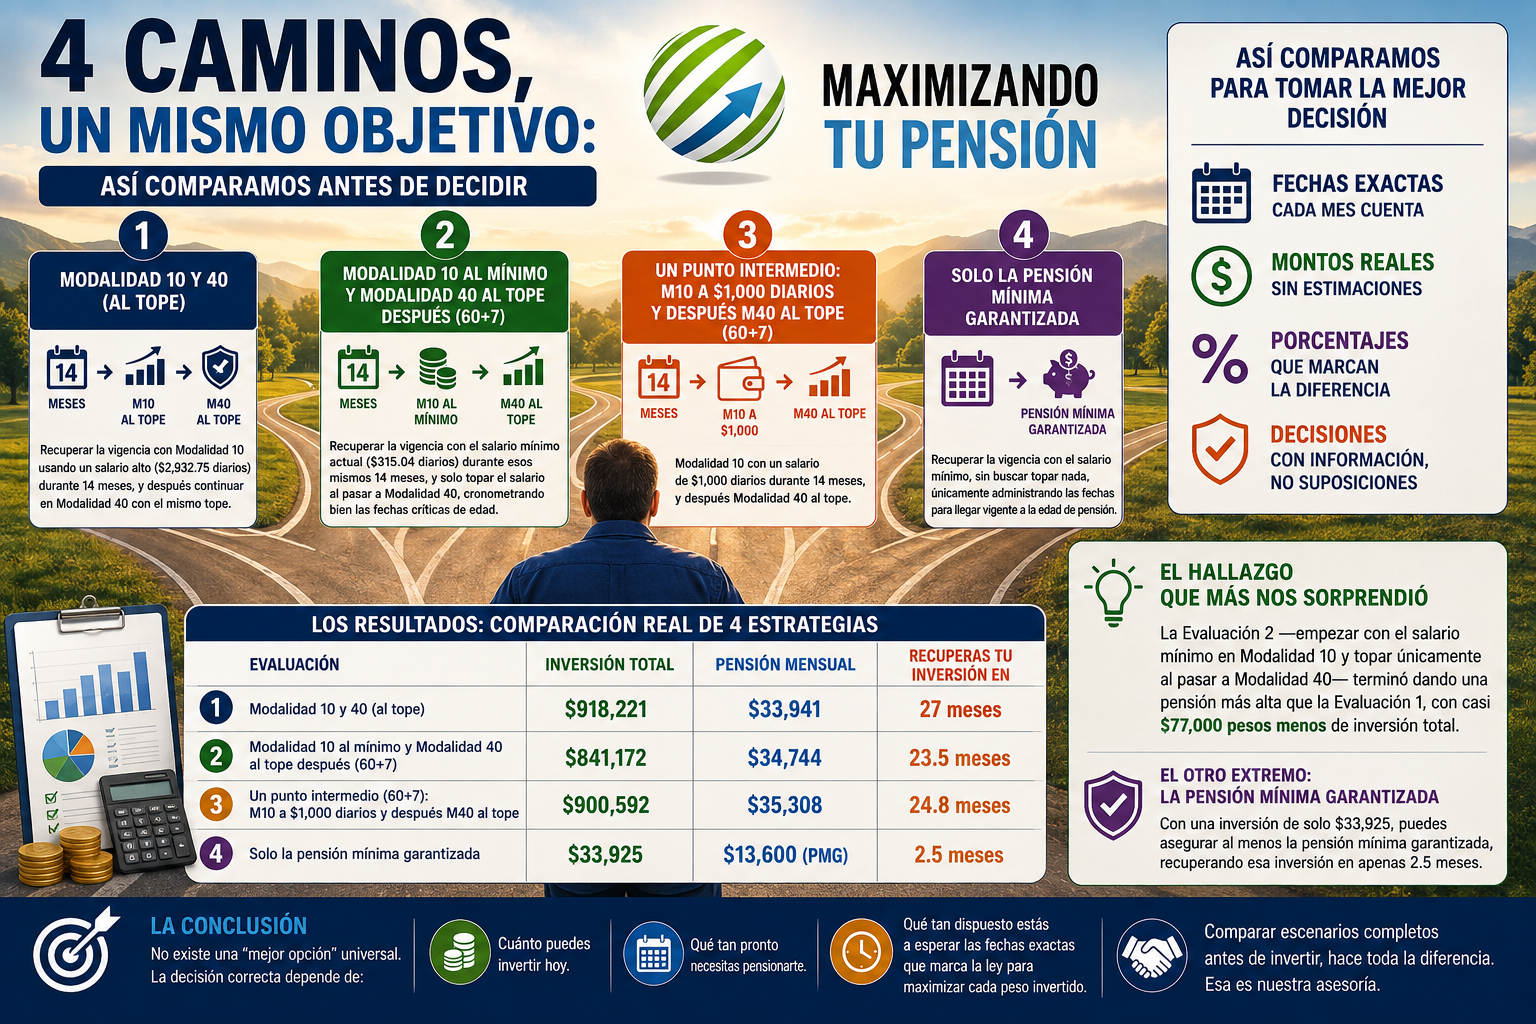
Evaluación 1 — Modalidad 10 al tope desde el inicio. Recuperar la vigencia con Modalidad 10 usando un salario alto ($2,932.75 diarios) durante 14 meses, y después continuar en Modalidad 40 con el mismo tope.
Evaluación 2 — Modalidad 10 al mínimo, Modalidad 40 al tope después. Recuperar la vigencia con el salario mínimo actual ($315.04 diarios) durante esos mismos 14 meses, y solo topar el salario al pasar a Modalidad 40, cronometrando bien las fechas críticas de edad.
Evaluación 3 — Un punto intermedio. Modalidad 10 con un salario de $1,000 diarios durante 14 meses, y después Modalidad 40 al tope.
Evaluación 4 — Solo la pensión mínima garantizada. Recuperar la vigencia con el salario mínimo, sin buscar topar nada, únicamente administrando las fechas para llegar vigente a la edad de pensión.
Los resultados
| Evaluación | Inversión total | Pensión mensual | Recuperas tu inversión en |
|---|---|---|---|
| 1 | $918,221 | $33,941 | 27 meses |
| 2 (edad 60+7) | $841,172 | $34,744 | 23.5 meses |
| 3 (edad 60+7) | $900,592 | $35,308 | 24.8 meses |
| 4 | $33,925 | $13,600 (PMG) | 2.5 meses |
El hallazgo que más nos sorprendió
La Evaluación 2 —empezar con el salario mínimo en Modalidad 10 y topar únicamente al pasar a Modalidad 40— terminó dando una pensión más alta que la Evaluación 1, con casi $77,000 pesos menos de inversión total.
Esto contradice una intuición muy común: que «topar desde el primer día» siempre es lo mejor. En este caso, no lo fue. Aprovechar bien las fechas críticas de edad (en este ejemplo, 60 años + 7 meses, donde el porcentaje de pensión sube de 75% a 80%) resultó más eficiente que invertir más dinero desde el inicio.
El otro extremo: la pensión mínima garantizada
La Evaluación 4 muestra la opción más conservadora: con una inversión de solo $33,925, se puede asegurar al menos la pensión mínima garantizada, recuperando esa inversión en apenas 2.5 meses. Es una opción completamente válida para quien prioriza la certeza y el bajo riesgo sobre el monto final.
La conclusión
No existe una «mejor opción» universal. La decisión correcta depende de:
- Cuánto puedes invertir hoy.
- Qué tan pronto necesitas pensionarte.
- Qué tan dispuesto estás a esperar las fechas exactas que marca la ley para maximizar cada peso invertido.
Este tipo de comparación —con fechas, montos y porcentajes exactos, no estimaciones generales— es justo lo que hacemos en la asesoría antes de que cualquier cliente invierta un solo peso en Modalidad 10 o Modalidad 40.
Si quieres que revisemos tu caso específico, contáctanos y con gusto te explicamos si tu caso aplica para la asesoría y cuáles serían tus propios escenarios.
Maximizando tu Pensión Tel. Oficina: (81) 2556-7379
Deja una respuesta